2025年钢压延加工行业研究报告及未来行业发展趋势预测
一、行业概述
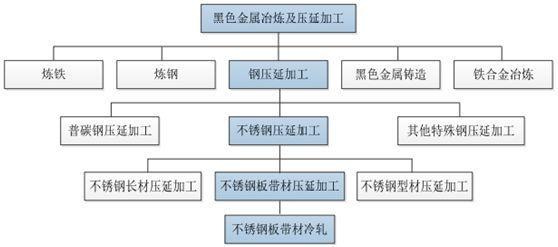
钢压延加工是指将钢坯、钢锭等原材料通过轧制、锻造、挤压等塑性加工方式,制成板材、型材、管材、线材等钢材产品的过程,是钢铁产业链中承上启下的关键环节。其产品广泛应用于建筑、机械、汽车、家电、能源、船舶、轨道交通等国民经济核心领域。
2025年,全球钢压延加工行业处于“总量见顶、结构分化、绿色转型”的关键阶段。中国作为全球最大的钢材生产国和消费国,钢压延加工能力占全球一半以上,行业正从规模扩张全面转向质量效益、低碳环保和智能制造的高质量发展轨道。
二、2025年行业发展现状
- 市场规模与供需格局
2025年,全球钢压延加工市场规模预计约为1.6万亿美元,同比增长约2.5%。其中,中国市场规模占比约48%,仍然稳居全球第一。中国钢压延加工产量约12亿吨,表观消费量约11.5亿吨,供需总体平衡,但结构性矛盾突出。
从产品结构看,板带材占比约55%,长材占比约35%,管材及其他占比约10%。高端汽车板、硅钢、船舶及海工用钢、高牌号管线钢等需求保持增长,而普通建筑用螺纹钢、线材需求同比增长乏力甚至小幅下降。
- 成本与盈利情况
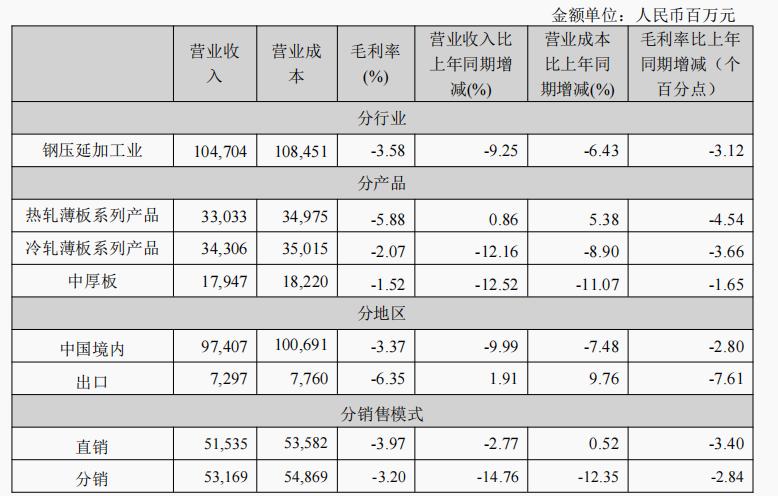
2025年铁矿石、焦炭等原料价格波动趋缓,但总体仍处于中高位。吨钢综合成本较2023年上升约3%-5%。钢压延加工行业平均毛利率约8%-10%,同比小幅改善。头部企业凭借产品结构优化和规模效应,毛利率可达12%-15%,而中小型低端加工企业仍面临亏损压力。
- 竞争格局
行业集中度进一步提升。2025年中国钢压延加工行业CR10(前十企业市场占有率)约为45%,较2020年提高约8个百分点。宝武集团、鞍钢、沙钢、河钢、中信特钢等龙头企业主导市场。与此大量中小型压延加工企业因环保、能耗、资金压力退出市场或被兼并重组。
- 技术进步与智能制造
2025年,钢压延加工行业数字化、智能化水平显著提升。超过60%的规模以上企业已部署MES(制造执行系统)、AI质量判定、无人天车、智能磨辊间等系统。全流程数字孪生、5G+工业互联网、机器人应用成为标杆企业标配。热连轧、冷连轧机组的智能化控制精度达到国际先进水平。
- 绿色低碳发展
“双碳”目标推动钢压延加工行业加速绿色转型。2025年,氢基竖炉直接还原+电炉短流程比例提升至约15%,电炉钢占比达到18%左右。余热余能回收、废水零排放、超低排放改造基本完成。碳排放强度较2020年下降约12%。绿电使用比例平均达到15%以上。
三、行业细分市场分析
- 板材压延加工
热轧板卷、冷轧板卷、中厚板、涂镀板等是板带材主要产品。2025年,新能源汽车、光伏支架、风电塔筒、造船及海工装备等领域对高强度、轻量化、耐腐蚀板材需求旺盛。高牌号无取向硅钢和取向硅钢因新能源电机和变压器需求增长,价格保持坚挺。
- 长材压延加工
螺纹钢、线材、型钢等长材产品受房地产投资持续低迷影响,2025年需求同比下降约2%-3%。基建投资和制造业用钢部分对冲了地产下滑。但产能过剩矛盾仍存,长材加工企业利润微薄,部分企业转向优特钢、合金钢等高端长材领域。
- 管材压延加工
无缝管、焊管加工行业整体平稳。能源领域油气输送管、电站锅炉管、化工用管需求较好。大口径高钢级管线管在海外长输管道项目中保持竞争力。2025年管材出口同比增长约5%,主要销往中东、东南亚、非洲等地。
- 特种钢材压延加工
工模具钢、不锈钢、高温合金、钛合金等特种压延产品受益于航空航天、核电、半导体设备、医疗器械等高端制造需求,保持两位数增长。但技术壁垒高,国内高端产品仍部分依赖进口。
四、行业面临的主要挑战
- 产能结构性过剩。普通建筑钢材压延能力过剩严重,而同质化竞争导致价格战频发。
- 环保与能耗约束趋紧。碳交易、超低排放、能耗双控持续推高合规成本。
- 原料对外依存度高。铁矿石、铬、镍等关键原料进口占比大,价格易受国际市场扰动。
- 国际贸易摩擦加剧。欧美对华钢材反倾销、碳边境调节机制(CBAM)对中国钢材出口形成新的壁垒。
- 技术创新体系有待完善。高端产品研发周期长,产学研用协同不足,部分核心工艺和装备仍依赖进口。
五、未来行业发展趋势预测(2026-2035年)
- 总量见顶,结构持续优化
预计2026-2030年中国钢压延加工产量将进入平台期,峰值约12.5亿吨后缓慢下降。板带材和特种钢占比持续提升,建筑长材占比进一步降低。
- 绿色低碳成为核心竞争力
到2030年,电炉钢占比有望达到25%-30%,氢冶金、CCUS(碳捕集利用与封存)实现商业化应用。绿钢(低碳钢)品牌和碳足迹认证成为出口必备条件。
- 智能制造深度渗透
AI大模型赋能工艺优化、质量预测、能耗管理。数字孪生覆盖全产线比例超过30%。黑灯工厂、无人工厂在冷轧、管材等工序率先实现。
- 产品高端化与定制化
以新能源、新能源汽车、高端装备、国防军工为代表的新兴产业拉动高端压延产品需求。钢厂与下游用户共建联合实验室,“材料+加工+服务”一体化解决方案成为主流商业模式。
- 产业整合加速
预计到2030年,行业CR10将达到60%以上。头部企业通过兼并重组、海外布局提升全球竞争力。东南亚、中东、非洲成为产能合作重点区域。
- 循环经济与短流程再造
废钢回收体系更加完善,短流程炼钢-压延一体化布局增多。城市钢厂与城市矿山融合发展。
- 标准与规则国际化
中国钢压延加工行业标准加快与国际接轨,在绿色钢材、低碳认证、智能制造等领域争取国际话语权。推动优势产品和装备“走出去”。
六、结论与建议
2025年钢压延加工行业站在转型升级的十字路口。企业应重点关注以下策略方向:
第一,控制总量,优化存量。坚决淘汰低端过剩产能,加大高端产品研发投入。
第二,拥抱绿色低碳。将碳管理纳入企业战略,布局电炉短流程和氢冶金。
第三,推进数智化转型。以数据驱动降本增效,打造透明高效智能工厂。
第四,深化产业链协同。与上下游共建生态圈,提升供应链韧性和附加值。
第五,拓展海外市场。在风险可控前提下,通过绿地投资、产能合作等方式实现全球化布局。
2025年至未来十年,钢压延加工行业虽面临需求增速放缓、环保压力加大等多重挑战,但高端化、绿色化、智能化方向明确,具备技术、管理和资本优势的企业将迎来结构性增长机遇。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/29.html
更新时间:2026-10-31 03:52:43