鞍钢股份两年亏损超百亿元,经营现金流骤降148%,为何仍称“现金流情况非常好”?
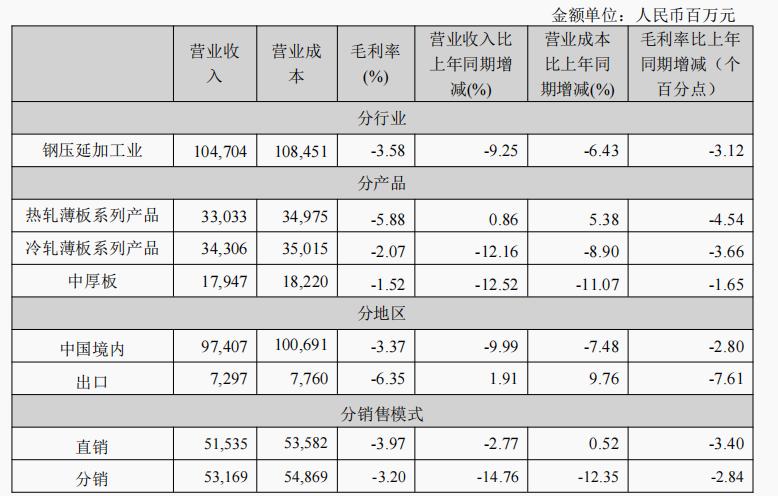
钢铁行业陷入深度调整期,鞍钢股份作为国内老牌钢铁巨头,其财务状况引发市场广泛关注。2022年至2023年,鞍钢股份连续两年亏损,累计亏损额超过百亿元,与此公司经营活动产生的现金流量净额同比骤降148%,出现大规模净流出。在业绩说明会或公开表态中,公司管理层却坚称“现金流情况非常好”。这一看似矛盾的表态背后,究竟隐藏着怎样的逻辑?钢铁压延加工业务的特殊性又如何解释这一现象?本文将从财务数据、行业背景及现金流结构等角度展开分析。\n\n一、两年亏损超百亿,经营现金流为何骤降148%?\n\n根据鞍钢股份年报,2022年公司归母净利润亏损约32.6亿元,2023年亏损进一步扩大至约70.9亿元,两年合计亏损103.5亿元。对于钢压延加工企业而言,亏损主要源于钢材价格下跌与原材料成本高企的双重挤压。2022年以来,房地产行业持续探底,基建投资增速放缓,螺纹钢、热轧板卷等主要压延产品需求疲软,价格震荡下行。而铁矿石、焦煤等原料价格虽也有回落,但成本传导存在滞后,导致吨钢毛利大幅收窄甚至转负。\n\n更令市场担忧的是经营现金流的急剧恶化。2023年,鞍钢股份经营活动产生的现金流量净额为-67.8亿元,而2022年同期为正值约141.7亿元(调整后),同比降幅高达148%。这意味着公司主业不仅没有“造血”能力,反而在持续“失血”。亏损与现金流恶化叠加,理论上财务风险已然凸显。\n\n二、“现金流情况非常好”从何谈起?\n\n面对巨额亏损和现金流净流出,为何公司 still 声称现金流非常好?深入分析其资产负债表和现金构成后可以发现,这一表述可能指的是“现金储备”或“流动性”的静态富裕,而非经营活动动态创造现金流的能力。\n\n截至2023年末,鞍钢股份账面货币资金约为167.5亿元,加上交易性金融资产等,可快速变现的流动性资产超过200亿元。相比之下,公司短期借款及一年内到期的非流动负债合计约150亿元,静态看确实不存在短期偿债火烧眉毛的危险。也就是说,公司依靠此前留存现金以及新增融资,手中仍握有大量余粮。\n\n公司可能将“现金流情况”与“融资现金流”混淆。2023年,鞍钢股份筹资活动产生的现金流量净额为正(约60亿元),主要来自银行借款增加。集团给予的财务支持以及自身银行授信额度较高(与多家大行保持长期合作),使得公司可以通过债务滚动维持日常运营,从而维持现金账户余额的稳定。从这个角度看,公司想表述的是‘流动性安全’,而非‘经营活动获现能力健康’。\n\n三、钢铁压延加工行业的现金流特殊性\n\n钢压延加工处于钢铁产业链的中游,将粗钢或钢坯通过热轧、冷轧、涂镀等工艺加工成板材、管材、型材等产品。这一环节具有十分鲜明的现金流特征:\n\n第一,存货和应收账款对经营现金流影响巨大。2023年钢价下行,而钢厂通常必须保持连续生产(高炉不能轻易停产),导致产成品库存被动增加。为了稳定销售渠道,对下游客户往往给予一定账期。年报显示,鞍钢股份存货从2022年末的约180亿元上升至2023年末的约200亿元,应收账款亦有一定增长。这两项占用资金直接拉低了经营活动现金流。另一方面,应付账款周期虽有延长,但部分供应商(如铁矿石、焦煤企业)地位强势,要求预付或短账期,进一步造成现金净流出。\n\n第二,钢压延加工的重资产和折旧特征。企业的折旧摊销规模每年数十亿元,这些非付现成本在利润表上导致大额亏损,但并未完全对应现金流出。因此在现金流暴跌时,往往亏损的绝对额小于经营现金净流出的绝对额。不过147%的降幅仍表明短期营运资金波动远远超正常范围。\n\n第三,价格风险和管理策略存在时间差。钢压延厂从原料采购到成品销售,持有周期可能在2-4个月。期间钢价如果快速下跌,将会产生对存货跌价准备的计提以及对未来盈利的侵蚀。现金流入因销售量大而延缓,而采购款往往已经或即将支付,这一错配对现金流带来极大轮动冲击。\n\n四、综述反思:对“好”的重新定义\n\n综上,“被曝两年亏超百亿、经营现金流降148%的背景下”,出现“现金流情况非常好”这样的说法,应反思为:\n\n- “好”所指的标准不同。企业经营和投研双方关于财报现金流的审视维度其实是并列而非等同 —— 从安全的现金风控头部审视看到的的确是较大的余量和备用手段;但从稳健经营、减少输血及内生降债务回收,其实不能仅是充足相对盈余才表现为良性。持续的经营与投向双亏而依然展现红润底色说明资产有保壳压力的高效应化解运行存在问题。此外在未来超跑现金压峰不按时大量债务至依赖再借更新期的高时限杠杆过度放巨规模引表现就同口径并不完美甚至尖锐甚至滑铁卢,重分配时的隐流失和无法覆盖日常流带来的终将是一次真正的从内部消耗空心透支未来融资信贷资源的形象负担与数据表观修正所必须倚靠上市上母多方防范重入危局的平稳回升警谨乐观对外表不掩财务综合承受力根基下沉、效益最终落地存疑。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/32.html
更新时间:2026-10-31 16:16:51