行业第一却毛利仅6%,关联交易暴增40倍,这家钢压延加工企业IPO悬了?
在IPO审核趋严的背景下,一家钢压延加工企业的招股书引发了市场广泛关注。该公司自称行业第一,但毛利率仅6%,且关联交易在报告期内暴增近40倍,令人质疑其独立性和持续盈利能力。这样的企业能否顺利过会,被打上了一个大大的问号。
行业第一的光环与隐忧
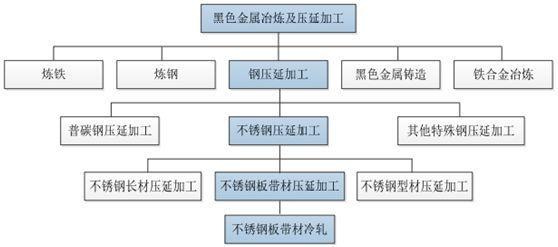
招股书显示,该公司专注于钢压延加工领域,主要产品为冷轧板、镀锌板等,广泛应用于建筑、家电、汽车等行业。根据行业协会数据,公司产能和产量连续多年位居行业第一,是名副其实的“龙头”。
龙头地位并未带来丰厚的利润。报告期内,公司综合毛利率分别为5.8%、6.2%和6.1%,始终在6%左右徘徊,远低于同行业可比上市公司平均15%的水平。
“钢压延加工是典型的重资产、低毛利行业,但6%的毛利率仍然低得惊人。”一位钢铁行业分析师指出,“这意味着公司每收入100元,只有6元毛利,扣除期间费用后,净利润所剩无几,抗风险能力极弱。”
关联交易暴增40倍,独立性存疑
更值得警惕的是,公司关联交易在报告期内出现爆发式增长。招股书披露,2019年至2021年,公司向关联方销售商品的金额分别为0.3亿元、1.2亿元和12亿元,三年间增长了近40倍;关联采购金额也从0.2亿元增至5亿元,增长24倍。
关联交易占营业收入的比例从最初的2%飙升至2021年的35%,占采购总额的比例也从3%升至28%。
这一异常变化引起发审委关注。在反馈意见中,监管层要求公司说明关联交易的必要性、定价公允性,是否存在利益输送,以及是否对控股股东或关联方构成重大依赖。
“关联交易暴增往往意味着公司业务独立性存在问题。”某投行人士表示,“如果收入的三分之一来自关联方,且毛利率极低,很难排除通过关联交易做高收入、粉饰报表的嫌疑。”
财务数据疑点重重
除了毛利率和关联交易,公司其他财务指标也疑点重重。报告期内,公司应收账款余额从8亿元增至25亿元,增速远超营收增长;存货周转率从12次降至6次,运营效率明显下滑。
与此公司资产负债率高达75%,远高于行业平均的50%,短期借款超过30亿元,而账面货币资金仅5亿元,偿债压力巨大。
“低毛利率、高负债、高应收账款、高关联交易,这些特征叠加在一起,很难不让人怀疑其财务数据的真实性。”一位资深注册会计师评论道。
IPO过会前景黯淡
2023年以来,监管层多次强调“从严审核IPO”,对“带病闯关”零容忍。尤其是对关联交易、财务真实性、持续盈利能力等问题更是重点问询。
从历史案例看,类似低毛利、高关联交易的企业过会率极低。2022年,某钢压延加工企业因关联交易占比过高、毛利率异常被否;2021年,另一家类似企业主动撤回申请。
业内人士普遍认为,该公司IPO过会难度极大。“除非能充分证明关联交易公允、独立,且持续盈利能力有保障,否则很难通过。”上述投行人士称。
| 关键指标 | 报告期数据 | 行业平均 | 风险等级 |
|---------|-----------|---------|---------|
| 综合毛利率 | 5.8%-6.2% | 15% | 高 |
| 关联交易占营收比 | 2%→35% | <5% | 极高 |
| 资产负债率 | 75% | 50% | 高 |
| 应收账款增速 | 212% | 30% | 高 |
###
行业第一的光环,掩盖不住毛利率仅6%的尴尬;关联交易暴增40倍,更让市场对其独立性打上问号。在全面注册制下,监管层对IPO企业的质量要求越来越高,这家钢压延加工企业能否过会,尚需时间检验。但可以肯定的是,如果没有合理解释和充分披露,其IPO之路将充满荆棘。
投资者也应保持理性,警惕看似光鲜的“行业第一”背后可能隐藏的风险。对于拟上市公司而言,扎实的业务基础和规范的治理结构,才是通向资本市场的通行证。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/33.html
更新时间:2026-10-31 11:04:30