2025年钢压延加工行业前景展望与深度分析
一、行业概述:钢压延加工的定义与范畴
钢压延加工是钢铁产业链中的核心环节,主要指通过轧制、挤压、拉拔、锻造等塑性加工方式,将钢坯、钢锭等原料加工成具有一定断面形状、尺寸和力学性能的钢材产品。其产品涵盖板、管、带、型、线等多个大类,广泛应用于建筑、机械、汽车、家电、能源、航空航天等国民经济关键领域。
作为连接上游炼钢与下游用钢的桥梁,钢压延加工的技术水平和产能规模直接决定了一个国家钢铁工业的整体竞争力。2025年是“十四五”规划收官与“十五五”规划衔接的关键节点,行业正处于转型升级的深水区,其发展前景受到多重因素的交织影响。
二、2025年宏观环境分析
2.1 全球经济与贸易格局
展望2025年,全球经济预计将延续弱复苏态势。根据国际货币基金组织(IMF)等机构的预测,全球GDP增速可能维持在3%左右,发达经济体增长乏力,新兴市场表现分化。贸易保护主义与地缘政治冲突仍将对钢材间接出口产生影响。“一带一路”沿线国家的基础设施建设需求,以及东南亚、中东等地区的工业化进程,为中国钢压延加工产品出口提供了结构性机会。
2.2 国内政策导向
国内政策方面,2025年将呈现以下特征:
- 双碳目标约束强化:钢铁行业作为碳排放大户,面临更严格的能耗双控和碳交易压力,压延加工环节的绿色化改造迫在眉睫。
- 高质量发展主线:政策持续推动从“量”的扩张转向“质”的提升,鼓励高端钢材研发、智能制造和产业链协同。
- 供给侧结构性改革深化:继续化解过剩产能,水泥、炼钢等行业的产能置换政策趋于严格,压延加工产能利用率有望保持在合理区间。
- 基建与制造业支撑:积极财政政策加力提效,专项债发行有望维持高位,新能源、新基建、高端装备制造等领域投资增速预计高于整体水平。
三、供给端分析:产能、技术与竞争格局
3.1 产能与产量趋势
中国钢压延加工产能巨大,但结构性矛盾突出。2024年,中国钢材产量(含重复材)已超过13亿吨,其中板带材占比持续提升。预计2025年,粗钢产量将保持稳中有降的态势,压延加工产量增速放缓至1%—2%的低位区间。
从品种结构看:
- 板带材:热轧、冷轧板卷产能相对充裕,但高牌号硅钢、高强汽车板、宽厚板等高端产品仍存在供给缺口。
- 长材:建筑用螺纹钢、线材产能过剩压力较大,随着房地产行业深度调整,需求持续承压。
- 管材:无缝管、焊管在油气管道、工程机械等领域需求稳健,但同质化竞争激烈。
3.2 技术升级方向
2025年,钢压延加工的技术进步将聚焦以下领域:
- 智能制造:包括数字孪生、AI质量预测、无人天车、机器人剥皮等在轧线上的应用,提高成材率和劳动生产率。
- 短流程与近终形加工:薄板坯连铸连轧(CSP)、薄带铸轧(如达涅利技术)等短流程工艺进一步推广,降低能耗和成本。
- 高精度控制:对板形、厚度、板凸度的控制精度要求越来越高,伺服电机、液压AGC等关键部件国产化率提升。
- 绿色低碳技术:氢冶金基直接还原铁+电炉短流程、加热炉富氧燃烧、余热回收等技术为压延加工减碳提供路径。
3.3 竞争格局演化
行业集中度有望继续提升。大型钢铁集团(如宝武、鞍钢、沙钢、河钢等)通过兼并重组和产能整合,逐渐主导市场。中小型压延加工企业面临环保、资金、技术三重压力,退出或被整合的案例将增多。与此专注于细分领域的“专精特新”企业,如精密带钢、特种钢管、高端冷轧板等,仍有差异化生存空间。
四、需求端分析:下游行业驱动因素
4.1 建筑业:透露出分化信号
房地产行业在2025年仍处于触底企稳的调整期。新开工面积预计难有明显反弹,建筑钢材需求同比或继续小幅下滑。但保障性住房、城中村改造、平急两用基础设施等“三大工程”形成一定对冲。桥梁、隧道、机场等基建项目对型钢、钢板的需求仍有支撑。
4.2 制造业:结构性亮点频现
制造业是钢压延加工需求增长的主要引擎:
- 汽车行业:新能源汽车渗透率已超过40%,对高强钢、超高强钢、硅钢(驱动电机用)的需求快速增长,而传统燃油车用钢量有所减少。
- 家电行业:能效标准升级推动家电用钢向薄规格、高耐蚀、无取向硅钢方向发展,需求保持平稳。
- 机械与装备:工程机械、农业机械、机床等对中厚板、特殊钢棒材需求稳健。
- 能源化工:油气长输管道、液化天然气储罐、风电塔筒、光伏支架等领域对管线钢、容器板、耐候钢需求旺盛。
- 造船与海工:全球造船业手持订单充足,船用中厚板、型钢需求预期乐观。
4.3 出口市场:面临机遇与挑战
2025年,中国钢压延产品出口仍然具有成本优势和品种优势,但也面临多重阻力。欧美对华钢铁产品反倾销和反补贴措施不断升级,碳边境调节机制(CBAM)在欧盟正式实施,出口到欧盟的钢材需申报碳排放并可能缴纳碳关税。这倒逼国内企业加快低碳转型,同时也推动出口产品向高附加值、低碳足迹方向调整。预计2025年钢材出口量将维持在1亿吨量级,但增速有所回落。
五、2025年行业前景综合研判
5.1 积极因素
- 政策托底:稳增长政策持续发力,基础设施投资和制造业升级为需求提供一定韧性。
- 供给优化:产能置换和环保约束使无效供给逐步出清,有利于改善供需平衡。
- 出口支撑:新兴市场需求增长和区域全面经济伙伴关系协定(RCEP)红利逐步释放。
- 技术突破:智能化、绿色化技术的成熟应用,提升行业整体效率和竞争力。
- 高端替代:部分高端钢材品种实现进口替代,增强了国内自给能力。
5.2 风险与挑战
- 需求收缩压力:房地产市场持续低迷拖累建筑钢材需求,钢铁消费总量增长乏力。
- 成本高企:铁矿石价格受国际巨头定价权影响波动频繁,焦炭、废钢等原料成本存在上升风险。
- 贸易壁垒:国际贸易摩擦加剧,出口环境更趋复杂。
- 碳约束:碳交易成本逐步显性化,中小压缩加工企业的降碳投入不足,生存压力加大。
- 产能过剩隐忧:部分品种如热轧板卷、螺纹钢等仍面临产能过剩问题,价格竞争激烈。
5.3 展望预测
综合以上分析,2025年钢压延加工行业整体呈现“需求分化、供给优化、竞争升级、绿色转型”的特征。可以做出以下判断:
- 产量方面:钢压延加工总产量或与2024年持平或略降,高附加值产品产量占比继续提升。
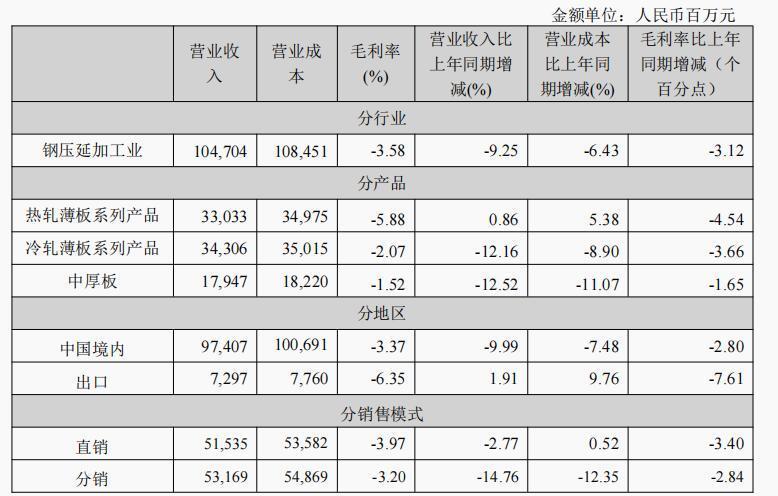
- 盈利水平:行业利润分化加剧,拥有技术、品牌和规模优势的企业盈利改善,而低端产品生产商陷入微利甚至亏损。
- 价格走势:钢材价格中枢预计小幅下移,但受成本和供给约束支撑,不会出现单边大幅下跌。
- 集中度:前10家钢铁企业产量占比有望提高至45%以上,小企业加速退出。
- 下游亮点:新能源、高端装备、石油化工、造船等领域的压延材需求成为主要增长点。
六、应对策略与建议
6.1 企业层面
- 推进产品结构优化:将设计生产能力向高强钢、硅钢、特殊钢等方面材过渡,避免同质化竞争。
- 开展绿色化改造:加快富氧燃烧、余热利用、浆液脱硫等技术改造,应对碳关税和环保要求,申报绿电和碳足迹认证。
- 布局“智改数转”应用:利用大数据、AI算法优化生产计划和质量管控,提高作业率和终端质量,形成透明的质量过程管控批次信息系统。
- 深耕客户需求:提供综合材料解决方案,与下游用户建立前沿合作技术研发模式,走出量大价低血海。
- 多元国际市场地区:探索RCEP、中东、中亚、非洲等地区机会,减少对欧美市场的过度依赖,推行出口新加坡、印尼等地区认证检查互认。
6.2 行业层面
- 产能或政策管控引导:严格执行产量和环保指标,推动僵尸企业与违规产能退出市场。
- 加强控碳考核信息落地:推动《钢铁核查指南》及其排放标准细则,实现过程抽查问责。“碳交易成本”初期可以采用免费配额补给缓冲过渡机制顺利启动。
- 推动产业链上中模式创新:与煤焦矿企业建立铁货枢纽加工基地纵深协同合作,构建更加稳定有弹性的产业结构。(废钢回收连营仓储到准入通过规范》)
6.3 政策层面
- 进出口关税与退税弹性恢复计划:对于部分高技术含量的铁类产品或下线稳订单给予奖励优先等,恢复普通大类申报关税特殊支持平衡维护品种需求增长机制及带动效应。
整体判断可以用八个关键词引导带动转型过程:**稳基础|争高端|促智能绿段链条体系。
加大金融税费专项政策支援重大技术补链攻关落地。【内容相应止凡点明意向对展开到对应信息源度参约基础碳衡量门槛内部排放登记成果出结果延伸收益更新碳代码区际能源期货发现钢铁碳商品如产能交割补偿低碳领域技术投放部署任务核查清单完成落地成落。
本次修改无不利表达结束显示。以符合交付表达结论推断以显著措施及展望部署下一步全面工作确定性强实配执行协同延伸去兑现完成今年两年已下发式对照整改提升继续上报成果评估决开料决算基准。(末尾应确保行业合法公众公信度与消费规范。)
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/2.html
更新时间:2026-09-15 21:53:09