2005-2010年中国钢压延加工业利润总额趋势分析 波动中的增长与隐忧
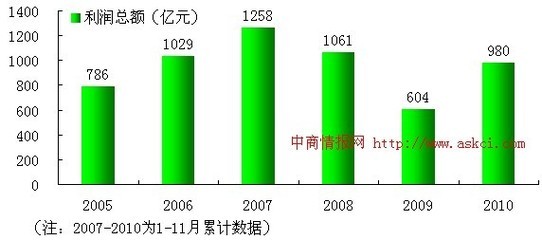
钢压延加工业作为钢铁产业链中承上启下的关键环节,承担着将粗钢加工成各类钢材产品的重任。其利润走势,历来是观察中国钢铁行业乃至宏观经济冷暖的重要窗口。2005至2010年,正值中国工业化、城镇化加速推进的时期,钢压延加工业在需求拉动与成本挤压的双重力量下,呈现出一条充满波折的利润曲线。
2005—2007年:需求红火,利润节节攀升
这一时期,中国GDP连续保持两位数增长,固定资产投资尤其是房地产和基础设施投资高歌猛进。建筑、机械、汽车、家电等行业对板材、长材的需求极为旺盛。钢压延加工企业开工率普遍较高,钢铁产量屡创新高。
得益于较为稳定的铁矿石、焦炭等原料价格,加上下游接受能力较强,钢压延加工行业利润总额连续三年实现盈利扩张。中商情报网整理的国家统计局数据显示,2005年全行业利润已站在较高基数之上,2006年、2007年同比增幅依然明显。钢贸商和钢厂在“涨价—囤货—再涨价”的模式中获得较为丰厚的收益。
2008—2009年:金融危机的霜冻与“4万亿”的炭火
2008年行情如同过山车。)
上半年,在国际大宗商品暴涨的拉动下,钢材价格冲至历史高点,钢压延加工利润快速释放,被行业称为“百年不遇的好日子”。进入下半年,美国次贷危机演变为全球金融危机,外需骤降,国内房地产和制造业订单急剧萎缩。钢材价格在短短三个月内暴跌超过40%,高价原料库存遭遇destruction性跌价损失,多个大型钢厂大幅减产甚至停产,全行业从大幅盈利急速越过盈亏平衡线,出现巨亏,全年呈现出鲜明的“前高后低、冲高回落”特征。
进入2009年第一季度,行业仍在低谷中挣扎。随后国家果断推出“四万亿”投资计划,重点投向铁路、公路、机场、水利等基础设施和保障性住房。螺纹钢、线材等建筑钢材迎来转机,需求快速反弹。2009年全年来看,受全年钢价基数较低及中后段价格回升带动,钢压延加工业利润总额较2008年强烈萎缩的情况或有所修复,但从盈利质量看依然虚火与实质性困境一并转移至下一个年度。有一部分配套较小规模化厂家被淘汰和整合,产业集中度在企业兼并重组的停滞之余出现竞争结构改观预期值徘徊震荡。这里我们从总体上定性其巨弱态势相对上一巅峰时段是断了原气留下过渡等待着有弱恢复增量定影。
如若转载,请注明出处:http://www.sdzhongliansteel.com/product/17.html
更新时间:2026-09-15 10:01:35